Kun tiedät jokaisen projektin katteen reaaliajassa, voit tehdä parempia päätöksiä ennen kuin on liian myöhäistä.
Projektin kustannusseuranta epäonnistuu useimmiten siihen, että kustannus kirjataan silloin kun se laskutetaan, ei silloin kun siitä päätetään.
Kun työnjohtaja tilaa materiaalia keskiviikkona, kustannus on syntynyt keskiviikkona. Lasku saapuu kolmen viikon päästä ja kirjautuu projektille silloin. Näiden kolmen viikon ajan projekti näyttää halvemmalta kuin se on.
Yhden tilauksen kohdalla ero ei ole vaarallinen. Kun samaa tapahtuu kymmenen kertaa kuukaudessa, projektin kustannusseuranta on rakenteellisesti jäljessä, ja jäljessä oleva luku ohjaa päätöksiä väärään suuntaan: se antaa luvan käyttää rahaa jota on jo käytetty.
Kustannusseurannassa liikkuu kolme eri lukua, ja niiden sekoittaminen selittää suuren osan siitä, miksi seuranta ei tunnu luotettavalta.
Toteutunut. Se mikä on jo maksettu tai laskutettu sisään. Tarkin luku, myös hitain.
Sitoumus. Se mistä on päätetty mutta jota ei ole vielä laskutettu: tilaukset, aliurakkasopimukset, vahvistetut toimitukset. Tämä on se luku, joka kertoo mihin olet jo sitoutunut.
Ennuste. Toteutunut plus sitoumus plus arvio siitä mitä on vielä edessä. Ainoa luku, joka vastaa kysymykseen menikö tämä yli.
Useimmissa pienissä rakennusliikkeissä seurataan ensimmäistä ja puhutaan kolmannesta. Toinen jää kokonaan pois, ja juuri se on se osa, joka olisi ajantasainen ilman ylimääräistä työtä, koska tilaus tehdään joka tapauksessa.
Rakennusprojektin kustannuskertymä ei ole tasainen. Se painottuu vaiheisiin: hankinnat alussa, työvoima keskellä, viimeistelyn kulut lopussa.
Tästä seuraa, että kuukauden mittainen mittausväli osuu satunnaisesti. Toinen kuukausi näyttää hyvältä, koska laskut eivät ole vielä tulleet. Seuraava näyttää huonolta, koska ne tulivat kaikki kerralla. Kumpikaan ei kerro projektin todellisesta tilasta.
Vertaa tätä siihen, miten työmaata johdetaan muuten. Aikataulua ei seurata kerran kuussa. Työturvallisuutta ei seurata kerran kuussa. Kustannuksia seurataan, koska kustannustieto tulee kirjanpidosta, ja kirjanpito on kuukausirytminen.
Kirjanpidon rytmi on oikea kirjanpidolle. Se ei ole oikea työmaan johtamiselle.
Pienessä rakennusliikkeessä ei ole ketään, jonka työ olisi kustannusseuranta. Siksi seurannan pitää olla kevyt, ja kevyt tarkoittaa valintaa.
Neljä asiaa riittää useimmille.
Työtunnit projektille. Suurin yksittäinen kustannuserä ja ainoa, joka on omissa käsissä päivittäin.
Hankinnat sitoumuksena. Kirjataan tilaushetkellä, ei laskun saapuessa.
Aliurakat sopimussummana. Sitoumus on tiedossa heti, ja sen muutokset ovat harvoja mutta suuria.
Lisätyöt erikseen. Ei perusurakan sisällä, koska muuten et tiedä kumpi ylittyi.
Näiden ulkopuolelle jää pieniä eriä, jotka kertyvät kuluina. Ne kannattaa hyväksyä epätarkkuutena eikä yrittää seurata, koska seurannan työmäärä kasvaa nopeammin kuin sen tuottama tarkkuus.
Kun projektilla on yksi budjettiluku ja yksi toteumaluku, ainoa mahdollinen havainto on "yli" tai "alle". Se on liian myöhäinen havainto ollakseen hyödyllinen.
Kun budjetti on jaettu työvaiheisiin, havainto on toisenlainen: runkovaihe meni odotetusti, mutta vesikatto on käyttänyt 70 prosenttia budjetistaan ollessaan puolivälissä. Tähän voi reagoida.
Jaon tason pitäisi vastata sitä, miten kustannuksia kirjataan. Jos tunnit ja ostot kirjataan projektille mutta ei työvaiheelle, budjetin pilkkominen kymmeneen osaan ei auta, koska toteumaa ei voi kohdistaa vastaavasti.
Käytännössä useimmalle pienelle rakennusliikkeelle riittää neljästä kuuteen työvaihetta. Enemmän tarkoittaa, että kirjaaminen muuttuu raskaaksi eikä kohdistus enää pidä paikkaansa.
Kustannustieto yksin ei kerro onko projekti ylittymässä. Se kertoo paljonko on käytetty. Kysymys on aina, paljonko on käytetty suhteessa siihen mitä on saatu aikaan.
Kaksisataa tuntia neljänsadan tunnin urakassa voi tarkoittaa, että ollaan tasan aikataulussa tai että ollaan pahasti jäljessä. Ero on valmiusasteessa, eikä sitä näe kustannuksista.
Tästä ei seuraa, että tarvittaisiin monimutkainen valmiusasteen mittaus. Riittää, että joku sanoo arvion: tämä työvaihe on suunnilleen puolivälissä. Arvio, joka on kirjattu, on äärettömästi parempi kuin tarkka luku jota ei ole.
Käytännön muoto voi olla yksinkertainen. Työvaiheen kohdalla merkitään aloitettu, puolivälissä tai valmis. Kolme tilaa riittää kertomaan, onko kustannuskertymä linjassa.
Projektit näyttävät hyvältä mutta tulos ei. Klassinen merkki siitä, että osa kuluista ei kohdistu projekteille lainkaan. Yleisimmät syyt ovat kirjaamattomat tunnit ja yleiskulut, joita ei jyvitetä.
Ylitys huomataan aina lopputilityksessä. Jos jokainen ylitys tulee yllätyksenä samassa vaiheessa, seuranta ei mittaa vaan raportoi.
Kukaan ei osaa sanoa käynnissä olevan projektin tilannetta ilman selvitystä. Jos vastaus vaatii puoli päivää työtä, tieto ei ole käytettävissä silloin kun sitä tarvitaan.
Tämä kannattaa kysyä ennen kuin seurantaa rakentaa, koska vastaus ratkaisee mitä tarkkuutta tarvitaan.
Käynnissä olevan projektin ohjaamiseen. Vaatii tuoretta tietoa mutta ei suurta tarkkuutta. Kymmenen prosentin virhe ei haittaa, jos suunta on oikein.
Laskutuksen varmistamiseen. Vaatii tarkkuutta mutta ei nopeutta. Tässä kysymys on siitä, onko kaikki laskutettava laskutettu.
Seuraavan tarjouksen pohjaksi. Vaatii tarkkuutta ja työvaihekohtaisuutta, ei lainkaan nopeutta.
Yrityksen kannattavuuden ymmärtämiseen. Vaatii sitä, että projektit ovat keskenään vertailukelpoisia, mikä on eri asia kuin että ne olisivat tarkkoja.
Kolme neljästä käyttötarkoituksesta sietää epätarkkuutta. Vain yksi vaatii nopeutta. Tämä on hyvä uutinen: seurannan ei tarvitse olla täydellinen ollakseen hyödyllinen.
Ostolaskun viive on rakenteellinen. Toimittaja laskuttaa omassa tahdissaan, ja lasku kulkee kirjanpidon kautta. Tähän ei auta nopeampi käsittely.
Kaksi asiaa auttaa.
Tilaus kirjataan projektille tilaushetkellä. Silloin kustannus näkyy silloin kun siitä päätettiin, ja laskun saapuminen on vain vahvistus.
Kuitti kuvataan heti. Pienet käteisostot ja noudot ovat se erä, joka katoaa kokonaan, koska niistä ei tule laskua johon kirjanpito reagoisi. Kuva kuitista projektilla on usein ainoa jälki.
Kumpikaan ei vaadi uutta prosessia vaan sen, että olemassa oleva teko kirjataan siellä missä se tapahtuu.
Luvut tekevät viiveestä konkreettisen. Otetaan kolmen kuukauden saneeraus, jonka budjetti on 60 000 euroa: 30 000 työtä, 20 000 materiaaleja ja 10 000 aliurakkaa.
Kuukausi 1. Tilataan materiaalit, 14 000 euroa. Työtä tehdään 9 000 eurolla. Ostolaskut eivät ole vielä saapuneet.
Toteumaraportti kuukauden lopussa näyttää: käytetty 9 000 euroa, eli 15 prosenttia budjetista. Todellisuus: sitoumuksia 23 000 euroa, eli 38 prosenttia.
Ero on 14 000 euroa, ja se ohjaa suoraan väärään päätökseen. Jos tässä kohtaa arvioidaan, että projektissa on tilaa, ja tilataan lisää, ylitys on jo tapahtunut ennen kuin se näkyy missään.
Kuukausi 2. Ensimmäisen kuukauden laskut saapuvat. Raportti näyttää yhtäkkiä 32 000 euroa, mikä näyttää hälyttävältä hypyltä. Todellisuudessa mitään ei tapahtunut, kirjanpito vain saavutti työmaan.
Tässä kohtaa tehdään toinen tyypillinen virhe: reagoidaan hyppyyn, vaikka hyppy on mittausartefakti eikä tapahtuma.
Kuukausi 3. Loppulasku paljastaa, että aliurakka oli 13 000 eikä 10 000, koska sisältö laajeni matkalla. Tämä oli tiedossa toisen kuukauden alussa, kun asiasta sovittiin, mutta se ei ollut missään ennen laskua.
Jos sitoumukset olisi kirjattu päätöshetkellä, kaikki kolme kohtaa olisivat näkyneet ajoissa: ensimmäinen kuukausi ei olisi näyttänyt väljältä, toisen kuukauden hyppyä ei olisi tullut, ja aliurakan laajennus olisi näkynyt siinä kuussa jossa siitä sovittiin.
Kustannusseuranta epäonnistuu usein siihen, ettei ole sovittu kuka kirjaa. Kaikki olettavat että joku muu tekee sen.
Toimiva jako pienessä rakennusliikkeessä on tämä.
Työntekijä kirjaa oman työaikansa. Ei kukaan muu, koska kukaan muu ei tiedä.
Työnjohtaja kirjaa tilaukset ja aliurakkasopimukset. Hän tekee päätöksen, joten hän kirjaa sitoumuksen. Tämä on se kohta, joka jää useimmin tekemättä, koska tilaus tuntuu hoituneen kun puhelu on soitettu.
Työntekijä kuvaa kuitin. Käteisostot ja noudot eivät kulje ostolaskun kautta, joten ilman kuvaa niistä ei jää jälkeä.
Toimisto tai kirjanpito täsmäyttää. Vertaa saapuneet laskut kirjattuihin sitoumuksiin ja korjaa erot.
Tärkein näistä on toinen. Jos vain yksi asia otetaan käyttöön, se on tilauksen kirjaaminen tilaushetkellä, koska se poistaa suurimman osan viiveestä yhdellä muutoksella.
Tavallinen tilanne: kaikki projektit näyttävät kannattavilta mutta tilikauden tulos on nolla. Selitys on yleensä jompikumpi kahdesta: kirjaamattomat tunnit tai yleiskulut, joita ei jyvitetä projekteille. Ensimmäistä käsitellään artikkelissa työajanseurannasta. Tässä keskitytään jälkimmäiseen.
Toimitilan vuokra, vakuutukset, kaluston poistot, kirjanpito, ohjelmistot, auton kulut, yrittäjän oma hallinnollinen aika. Nämä eivät kohdistu millekään projektille, joten ne eivät näy projektiraporteilla.
Yksinkertaisin tapa saada ne mukaan on yleiskuluprosentti. Laske vuoden yleiskulut suhteessa projektien suoriin kustannuksiin ja lisää sama prosentti jokaisen projektin kustannuksiin. Rakennusalalla se on tyypillisesti 5–10 prosenttia: jos yleiskuluja on 60 000 euroa ja projektien suoria kustannuksia 800 000 euroa, prosentti on 7,5.
Tämä ei ole kirjanpidollisesti täsmällistä, eikä sen tarvitse olla. Se riittää siihen, ettei projekti näytä 20 prosentin katteelta kun se on todellisuudessa 5.
Prosentti kannattaa tarkistaa kerran vuodessa. Jos liikevaihto tai kulurakenne muuttuu, prosentti muuttuu, eikä vanha prosentti varoita siitä mitenkään.
Harvinainen mutta olennainen kysymys, ja siihen vastaaminen vaatii ajantasaista tietoa.
Kiinteähintaisessa urakassa tulee joskus piste, jossa jäljellä oleva työ maksaa enemmän kuin jäljellä oleva laskutus. Silloin jokainen tehty tunti kasvattaa tappiota.
Tästä ei automaattisesti seuraa, että työ pitäisi keskeyttää. Keskeyttämisellä on omat seurauksensa: sopimusrikkomus, viivästyssakko, maine ja se että kohde jää keskeneräiseksi. Useimmiten oikea liike on neuvotella tilaajan kanssa, ja neuvottelu onnistuu vain jos sinulla on luvut.
Kolme kysymystä, joihin pitää pystyä vastaamaan ennen kuin ottaa yhteyttä tilaajaan.
Paljonko on käytetty ja paljonko on jäljellä. Ei arvio vaan kirjatut tunnit ja sitoumukset.
Mistä ylitys johtuu. Oma virhearvio, olosuhteet vai tilaajan muutokset. Vain viimeinen on peruste hinnan tarkistukselle.
Mitä ehdotat. Neuvottelu, jossa kerrot ongelman muttet ratkaisua, siirtää ongelman tilaajalle ja päättyy huonosti.
Tämän keskustelun ajoitus ratkaisee. Kuukauden vanhalla tiedolla se käydään ylityksen jälkeen, jolloin puhutaan siitä kuka maksaa. Viikon vanhalla tiedolla se käydään ennen ylitystä, jolloin puhutaan siitä miten se vältetään.
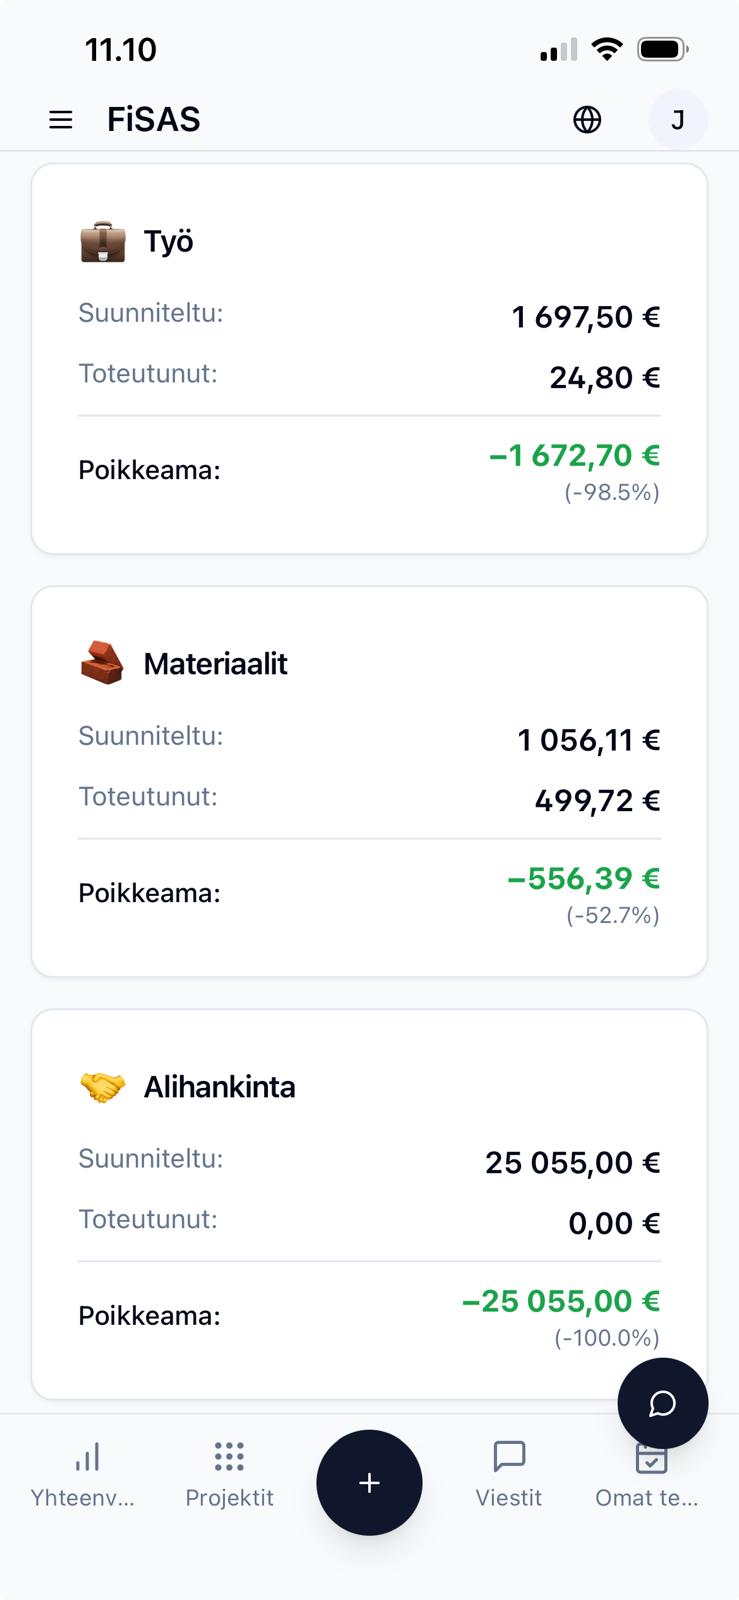
FiSASin projektin kustannusnäkymä on rakennettu samojen kolmen luvun ympärille, joista artikkeli alkoi:
- Toteutunut kertyy kirjatuista tunneista sekä hyväksytyistä ostolaskuista ja kuluista. Tunnit näkyvät heti, kun työntekijä kirjaa ne puhelimella.
- Varattu vastaa sitoumusta: hyväksytyn tarjouksen materiaalit, joista ei ole vielä tullut ostolaskua, sekä saapuneet ostolaskut, joita ei ole vielä hyväksytty. Kun ostolasku saapuu, se pienentää saman rivin varausta, ja hyväksytty lasku siirtyy toteutuneeseen.
- Ennuste ja kate huomioivat varaukset jo nyt, joten kuun alussa projekti ei näytä väljemmältä kuin se on.
Budjetti tulee hyväksytyn tarjouksen rakenteesta, ja vertailu tehdään yrityksen itse valitsemalla seurantatasolla, esimerkiksi litteroittain, ja jokaisella tasolla erikseen työn, materiaalien, alihankinnan ja muiden kulujen osalta. Ostolaskut tulevat taloushallinnon integraatiosta ja kohdistetaan projektille ja seurantatasolle, ja yhden laskun rivit voi jakaa usealle kohteelle. Työaikakirjaukset kuuluvat kaikkiin paketteihin, kulut ja ostolaskut Master-pakettiin.
Kustannusseurannan ongelma ei ole tarkkuus vaan viive. Luku, joka on kolme viikkoa myöhässä, on tarkka mutta hyödytön, koska päätökset on jo tehty sen puuttuessa.
Korjaus ei ole kattavampi seuranta vaan aikaisempi: tunnit kirjataan työpäivänä, tilaukset tilaushetkellä ja aliurakat sopimushetkellä. Näiden kolmen jälkeen jäljelle jäävä epätarkkuus on pieni suhteessa siihen, mitä on voitettu.
Kokeile tätä yhdellä käynnissä olevalla projektilla: kirjoita muistiin, paljonko arvioit sen maksaneen tähän mennessä, ja vertaa lukua siihen mitä järjestelmä sanoo. Jos ero on suuri, se ei kerro huonosta arvauksesta vaan siitä, että tieto tulee liian myöhään ollakseen käytössä.
